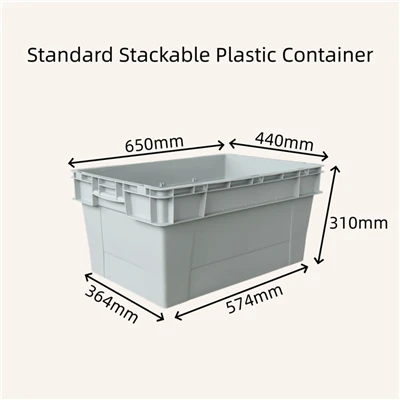

Благодаря расширению секторов электронной-торговли, производства свежих продуктов, автокомпонентов и трансграничной логистики складные пластиковые ящики стали распространёнными решениями для многоразовой упаковки. Их складная пустая конструкция сокращает расходы на обратную логистику и поддерживает многократное использование, способствуя устойчивому росту мирового рынка. Тем не менее, быстрое расширение отрасли привело к появлению множества структурных узких мест, которые препятствуют сотрудничеству между цепочками поставок и создают операционную нагрузку для производителей и логистических клиентов.
1. Текущая ситуация на рынке
Растущий рыночный спрос Глобальная политика автоматизации складов и экологичной упаковки повышает спрос на складные пластиковые ящики. Отечественные производители, супермаркеты свежих продуктов и распределительные центры-электронной коммерции постепенно заменяют одноразовые-коробки многоразовыми. Новые правила круговой упаковки в ЕС и Северной Америке ограничивают одноразовые поставки пластика, в результате чего складные ящики становятся обязательным выбором для экспортных предприятий. Полипропилен (ПП) доминирует в поставках сырья, на его долю приходится более 60% рынка, в то время как спрос на ящики из переработанного пластика продолжает расти с каждым годом.
Структурный избыток производственных мощностей по всему сектору Большинство производителей складных ящиков сосредоточены в Восточном и Южном Китае, при этом общий уровень загрузки промышленных мощностей составляет менее 64%. Сохраняется серьезный региональный дисбаланс спроса-спроса: производители в восточных регионах сталкиваются с избытком запасов, а стандартизированных ящиков высокого-качества по-прежнему недостаточно в центральных и западных логистических центрах, что приводит к увеличению общих затрат на транспортировку между-регионами.
Низкое распространение общих систем многоразовой упаковки. Аренда ящиков и совместное обращение являются ключевыми решениями-экономии средств, однако уровень проникновения в отрасль остается ниже 16 %. Не существует единых правил, регулирующих возврат ящиков в разных-регионах, стандарты уборки и владение активами. Высокий уровень потерь и ущерба в открытых каналах распространения ограничивает широкомасштабное-внедрение общих способов упаковки.
2. Основные болевые точки промышленности
Фрагментированные стандарты размеров и плохая совместимость На рынке представлено более 200 ящиков не-стандартных размеров, при этом менее 28 % продукции соответствуют единым национальным стандартам. Ящики с одинаковыми номинальными размерами от разных заводов не могут быть размещены друг на друге из-за различий в шарнирных и складных конструкциях, что увеличивает вероятность неисправности автоматизированного сортировочного оборудования и значительно снижает эффективность склада.
Неустойчивые затраты на сырье ограничивают прибыль. Цены на смолы ПП и ПЭВП колеблются в зависимости от цен на сырую нефть. Малые и средние производители, не имеющие долгосрочных-контрактов на поставку сырья, сталкиваются с ростом производственных затрат. Гомогенизированные базовые ящики вызывают жесткую ценовую конкуренцию, ограничивая капитал для исследований и разработок в области легких конструкций упаковки с высоким содержанием-переработанного-содержимого.
Более высокие глобальные препятствия для соблюдения требований Регламент ЕС по PPWR вступит в полную силу в августе 2026 года и установит строгие требования в отношении доли переработанного пластика, возможности вторичной переработки моно-материалов и полной прослеживаемости цепочки поставок пластиковых ящиков. США и страны Юго-Восточной Азии также ужесточили экологический надзор за пластиковой упаковкой. Небольшим заводам не хватает научно-исследовательских мощностей для соблюдения требований, что приводит к тому, что экспортные поставки подвергаются таможенному задержанию и крупным штрафам.
Практические барьеры на пути к интеллектуальной трансформации RFID-метки позволяют отслеживать запасы «умных» ящиков, однако металлические складные петли блокируют радиосигналы и ослабляют стабильность сканирования. Высокие первоначальные затраты на интеллектуальное оборудование и поддерживающие ИТ-системы отпугивают мелких логистических операторов. Несовместимые системы данных от разных производителей ящиков создают изолированные пулы данных, ограничивая ценность управления цифровыми активами.
Неполная переработка и циркулярная инфраструктура Стандартизированных станций по переработке и мойке пластиковых ящиков в большинстве регионов недостаточно. Ящики с истекшим--сроком эксплуатации часто попадают в неофициальные каналы переработки, вызывая деградацию материала. Отсутствие обязательных правил возврата-производителей блокирует полный-замкнутый-цикл управления жизненным циклом, что затрудняет соблюдение компаниями отечественных и зарубежных стандартов ESG и оценки низких-углеродных выбросов.
3. Будущие тенденции отрасли
Сектор будет развиваться по четырем основным направлениям: унифицированные стандарты размеров, широкое использование переработанных материалов, конструкции,-совместимые с автоматизацией, и полное-соблюдение нормативных требований. Ведущие производители разрабатывают универсальные стандартные складные ящики с конструкциями, не содержащими -пластика и металла-, отвечающими международным экологическим нормам. Тем временем предприятия создают общие платформы для перемещения ящиков, чтобы соединить каналы производства, применения и переработки, обеспечивая систематические решения давних-промышленных проблем.